Wasserschaden: Wer zahlt was – Versicherung, Vermieter oder Mieter?
Wasser tropft von der Decke, der Laminat wölbt sich oder im Keller steht eine Pfütze – und sofort stellt sich die Frage: Wer bezahlt das alles? Die Antwort hängt davon ab, was beschädigt ist (Gebäude oder Einrichtung), woher das Wasser kommt (Leitung, Rückstau, Regen) und wer den Schaden verursacht hat. Dieser Ratgeber ordnet die drei wichtigsten Versicherungen, die Pflichten von Mietern und Vermietern und die Schritte, mit denen Sie Ihren Anspruch nicht gefährden.
Das Wichtigste in Kürze
- Schäden am Gebäude (Wände, Estrich, fest verlegter Boden, Leitungen) zahlt in der Regel die Wohngebäudeversicherung des Eigentümers.
- Schäden an der Einrichtung (Möbel, Teppiche, Kleidung, Elektrogeräte) zahlt die Hausratversicherung – auch bei Mietern deren eigene.
- Haben Sie den Schaden bei anderen verursacht, etwa beim Nachbarn unter Ihnen, springt die Privathaftpflicht ein.
- Wasser von außen – Rückstau aus dem Kanal, Starkregen, Hochwasser – ist kein Leitungswasserschaden. Dafür braucht es eine Elementarschadenversicherung.
- Mieter müssen den Schaden dem Vermieter unverzüglich melden (§ 536c BGB). Wer zu lange wartet, riskiert, für Folgeschäden selbst zu haften.
Die ersten 30 Minuten: Schaden begrenzen, Beweise sichern
Jede Versicherung verlangt, dass Sie den Schaden so gering wie möglich halten. Das ist keine Formalie: Wer tatenlos zusieht, wie das Wasser weiterläuft, riskiert Kürzungen. Gleichzeitig sollten Sie nichts entsorgen, bevor es dokumentiert ist.
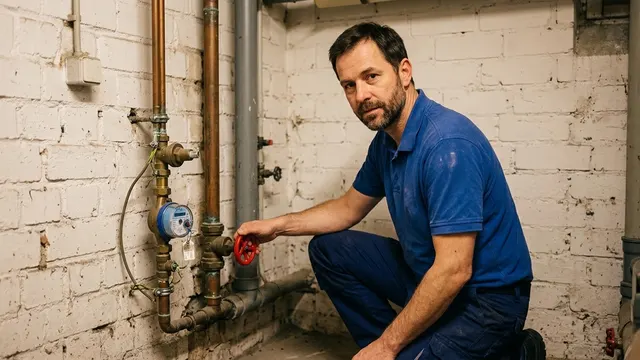
- Wasser absperren: am Eckventil unter dem Waschbecken, an der Wohnungsabsperrung oder am Hauptabsperrventil neben dem Wasserzähler.
- Strom sichern: Sicherung für betroffene Räume ausschalten, wenn Wasser in der Nähe von Steckdosen, Leuchten oder Geräten ist.
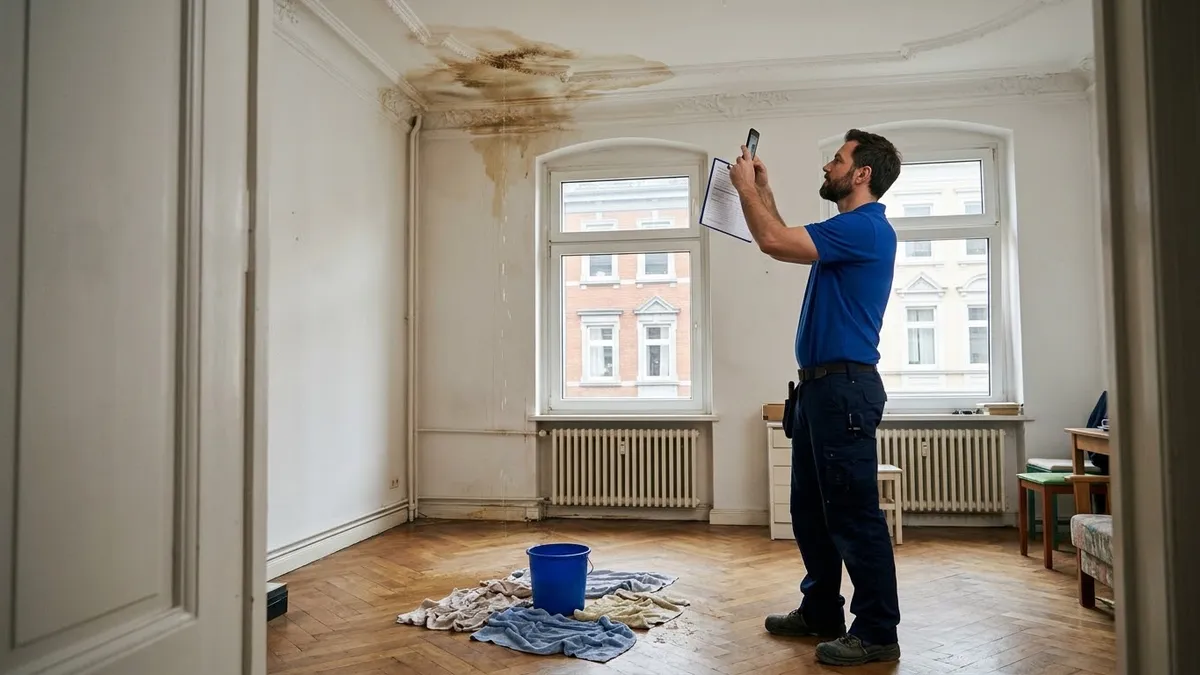
- Fotos und Videos machen: Wasserfleck, Pfützen, nasse Möbel und – falls sichtbar – die Austrittsstelle. Mit Datum und Uhrzeit.
- Nichts wegwerfen: beschädigte Gegenstände aufbewahren, bis der Versicherer sie gesehen oder freigegeben hat.
- Melden: Mieter sofort beim Vermieter oder der Hausverwaltung, Eigentümer bei ihrer Versicherung. Liegt der Schaden beim Nachbarn, diesen informieren.
Läuft das Wasser hinter der Wand oder unter dem Boden weiter und Sie finden die Stelle nicht, lohnt sich ein schneller Anruf beim Sanitär-Notdienst. Je länger Wasser in Estrich und Mauerwerk zieht, desto aufwendiger wird später die Trocknung.
Welche Versicherung zahlt was?
Die Faustregel lautet: Alles, was fest mit dem Gebäude verbunden ist, gehört zur Wohngebäudeversicherung. Alles, was Sie beim Umzug mitnehmen würden, gehört zum Hausrat. Die Haftpflicht kommt nur ins Spiel, wenn Sie den Schaden bei einer anderen Person verursacht haben.
| Versicherung | Wer hat sie? | Was ist typischerweise abgedeckt? |
|---|---|---|
| Wohngebäudeversicherung | Eigentümer bzw. Vermieter | Rohrbruch an Zu- und Ableitungen im Gebäude, Frostschäden, Nässeschäden an Wänden, Decken, Estrich und fest verlegten Böden, Trocknung, oft auch Suche und Freilegung der Leckstelle |
| Hausratversicherung | Jeder Haushalt, auch Mieter | Bewegliche Gegenstände: Möbel, Teppiche, Kleidung, Elektrogeräte, Bücher |
| Privathaftpflicht | Verursacher | Schäden, die Sie anderen zufügen – etwa am Eigentum des Nachbarn oder an der Mietwohnung, wenn Sie den Schaden verschuldet haben |
| Elementarschadenversicherung | Zusatzbaustein | Rückstau, Starkregen, Überschwemmung, Hochwasser – also Wasser, das nicht aus der Hausinstallation kommt |
Die genauen Grenzen regeln die Versicherungsbedingungen Ihres Vertrags. Ältere Verträge enthalten teilweise Ausschlüsse oder niedrigere Summen, etwa für Ableitungsrohre außerhalb des Gebäudes. Ein Blick in die Police lohnt sich, bevor Sie Aufträge erteilen.
Wasserschaden in der Mietwohnung: wer trägt welchen Teil?
In der Mietwohnung sind meist zwei Versicherungen gleichzeitig beteiligt: die Wohngebäudeversicherung des Vermieters für das Gebäude und die Hausratversicherung des Mieters für seine eigenen Sachen. Die folgende Übersicht zeigt typische Fälle.
| Situation | Gebäude (Wände, Boden, Leitung) | Eigene Möbel & Sachen |
|---|---|---|
| Rohr in der Wand platzt | Vermieter bzw. dessen Gebäudeversicherung | Hausrat des Mieters |
| Wasser kommt aus der Wohnung darüber | Gebäudeversicherung; bei Verschulden ggf. Haftpflicht des Nachbarn | Eigene Hausrat; bei Verschulden ggf. Haftpflicht des Nachbarn |
| Waschmaschinenschlauch platzt beim Mieter | Gebäudeversicherung; Rückgriff beim Mieter nur bei Vorsatz oder grober Fahrlässigkeit | Hausrat des Mieters |
| Mieter lässt die Badewanne überlaufen | Gebäudeversicherung bzw. Haftpflicht des Mieters, je nach Vertrag und Verschulden | Hausrat des Mieters |
| Rückstau aus dem Kanal im Keller | Nur mit Elementarschadenversicherung | Nur mit Elementarbaustein in der Hausrat |
Wichtig für Mieter: Nach ständiger Rechtsprechung des Bundesgerichtshofs kann der Gebäudeversicherer des Vermieters bei leichter Fahrlässigkeit in der Regel keinen Rückgriff beim Mieter nehmen, wenn der Mieter die Versicherungsprämie über die Nebenkosten mitbezahlt. Bei grober Fahrlässigkeit – etwa wenn die Waschmaschine trotz bekannt undichtem Schlauch unbeaufsichtigt läuft – sieht das anders aus. Dann ist die eigene Privathaftpflicht entscheidend.
Pflichten des Mieters
- Den Mangel unverzüglich anzeigen (§ 536c BGB) – am besten telefonisch und zusätzlich schriftlich mit Fotos.
- Zumutbare Maßnahmen ergreifen: Wasser absperren, Wasser aufnehmen, Möbel aus dem nassen Bereich holen.
- Handwerkern und Gutachtern Zutritt ermöglichen, auch für Trocknungsgeräte über mehrere Wochen.
Pflichten des Vermieters
- Ursache beseitigen lassen und die Wohnung wieder in vertragsgemäßen Zustand bringen.
- Den Schaden bei der eigenen Gebäudeversicherung melden.
- Solange die Wohnung nur eingeschränkt nutzbar ist, kann der Mieter die Miete mindern (§ 536 BGB). Die Höhe hängt davon ab, wie stark die Nutzung beeinträchtigt ist.
Eigentümer und Eigentumswohnung
Im eigenen Haus ist die Lage einfacher: Gebäude über die Wohngebäudeversicherung, Einrichtung über die Hausrat. In einer Eigentumswohnung kommt eine Frage hinzu: Liegt die defekte Leitung im Gemeinschaftseigentum (zum Beispiel Steigleitung im Schacht) oder im Sondereigentum (Leitung ab der Absperrung in der Wohnung)? Das bestimmt, ob die Gemeinschaft oder der einzelne Eigentümer zuständig ist. Die Gebäudeversicherung der Gemeinschaft deckt meist beides – die Selbstbeteiligung wird aber unterschiedlich verteilt. Maßgeblich sind Teilungserklärung und Beschlüsse der Gemeinschaft.
Was die Versicherung oft nicht zahlt
- Die defekte Armatur selbst: Ein verschlissener Wasserhahn oder ein undichtes Eckventil ist Verschleiß. Bezahlt werden meist nur die Folgeschäden des ausgetretenen Wassers.
- Schleichende Schäden über Jahre: Wenn eine Silikonfuge seit Langem undicht ist und niemand reagiert, kann der Versicherer Leistungen kürzen.
- Frost in unbeheizten Räumen: Leerstehende oder nicht beheizte Gebäude müssen entleert oder ausreichend beheizt werden. Sonst droht eine Kürzung wegen grober Fahrlässigkeit.
- Wasser von außen ohne Elementarschutz: Rückstau, Grundwasser und Starkregen sind kein Leitungswasser.
Schaden richtig melden: diese Angaben braucht die Versicherung
Eine vollständige Meldung beschleunigt die Regulierung erheblich. Halten Sie diese Punkte bereit:
- Versicherungsnummer, Datum und Uhrzeit der Entdeckung
- Beschreibung: wo das Wasser austritt, welche Räume betroffen sind
- Fotos und Videos vor dem Aufräumen
- Liste der beschädigten Gegenstände mit ungefährem Kaufdatum und Preis, wenn vorhanden mit Belegen
- Bericht des Fachbetriebs mit Ursache und durchgeführten Arbeiten
- Rechnungen für Notmaßnahmen, Leckortung und Reparatur
Größere Folgearbeiten wie Trocknung, Estrichsanierung oder neue Böden sollten Sie vor der Beauftragung mit dem Versicherer abstimmen. Die Notreparatur, die den Schaden stoppt, dürfen und sollen Sie dagegen sofort veranlassen.
Was kostet die Reparatur – und wer legt das Geld aus?
Bei uns beginnt die Hilfe bei einem Wasserschaden und einem Wasserrohrbruch jeweils ab 149 €, eine Leckortung ab 129 €, dazu kommt die Anfahrt von 29 €. Den Festpreis nennen wir Ihnen vor Arbeitsbeginn.
Wer den Handwerker ruft, bekommt in der Regel auch die Rechnung – und reicht sie anschließend bei der zuständigen Versicherung oder beim Vermieter ein. Mieter sollten deshalb, wenn möglich, vorher kurz mit Vermieter oder Hausverwaltung sprechen. In einem echten Notfall, wenn Wasser unkontrolliert austritt und niemand erreichbar ist, dürfen Mieter die notwendige Notmaßnahme selbst veranlassen; die Kosten trägt dann grundsätzlich der Vermieter. Unser schriftlicher Befund mit Ursache, Fotos und Arbeitsschritten ist für die Schadensmeldung gedacht.
Sie möchten wissen, wie es um Ihre Leitung steht? Rufen Sie an – ein Techniker erklärt Ihnen am Telefon die nächsten Schritte, Anfahrt 29 €.
Jetzt anrufen